Financiamento direto com a incorporadora: como funciona no litoral norte gaúcho
Na tabela do Brávia Marina & Beach Club, em Maquiné, o saldo do mesmo lote cabe em 36 parcelas fixas ou em 180 parcelas corrigidas pelo IPCA mais 8,9% ao ano. Duas linhas da mesma incorporadora, dois preços finais diferentes. Financiamento direto é um conjunto de planos, e ler a tabela decide quanto o terreno custa.
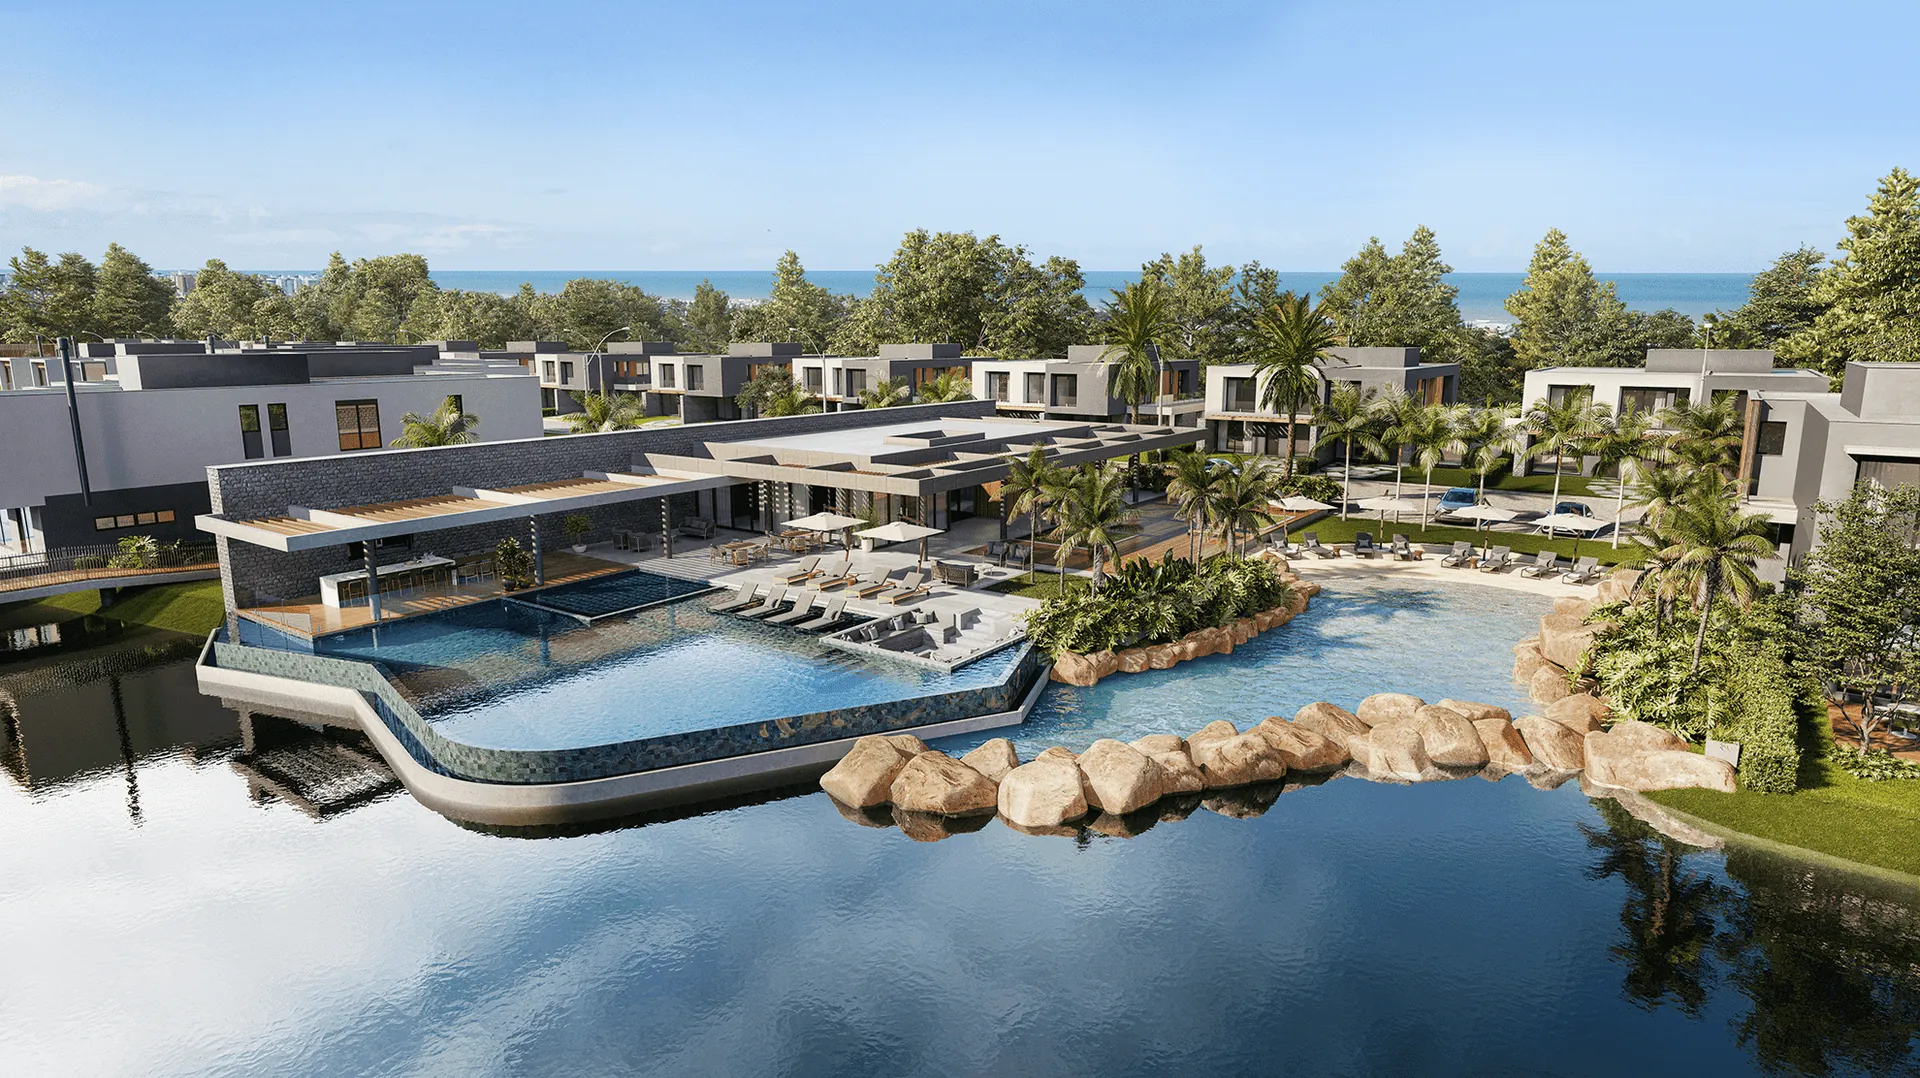
Vale traduzir essas duas linhas. No plano de 36 vezes o comprador paga o valor de tabela dividido; no de 180, paga o valor de tabela mais a variação do IPCA mais 8,9% ao ano de juro contratual, por quinze anos. A mesma expressão, "direto com a incorporadora", cobre as duas coisas. Por isso a leitura da estrutura de pagamento pesa tanto quanto a leitura do preço por metro quadrado.
Quem ainda está decidindo quando comprar, e não como pagar, tem o ciclo de preço destrinchado em a janela de menor preço no litoral norte do RS. Aqui o assunto é a tabela: o que cada peça significa, como o índice entra, onde aparece juro de verdade e o que conferir antes de assinar.
1. O que é financiamento direto com a incorporadora
Financiamento direto com a incorporadora é a venda parcelada feita pela própria empresa que desenvolve o condomínio fechado, sem banco no meio. O comprador assina contrato com quem constrói, paga uma entrada e quita o saldo em parcelas ao longo de anos. O lote responde pela dívida, e a escritura definitiva costuma sair na quitação ou nas condições que o contrato e o registro do empreendimento fixarem.
A aprovação é o que mais chama atenção de quem vem do crédito bancário: em regra não há análise nos moldes do Sistema Financeiro da Habitação nem comprovação de renda no formato que o banco exige. Em troca, o saldo sobe todo mês por um índice de construção, normalmente o INCC-M da FGV enquanto a obra corre. Alguns planos longos ainda somam juro contratual explícito a esse índice, e o item 5 mostra um caso.
O modelo domina a comercialização de terrenos entre Capão da Canoa, Xangri-Lá, Osório e Maquiné porque casa com o ciclo do produto. O condomínio fechado vende lote enquanto executa pórtico, ruas, redes e clube, e o fluxo das parcelas ajuda a bancar a própria obra. Para entender o produto antes da condição comercial, o guia condomínio fechado no litoral norte do RS trata de infraestrutura e uso anual; o hub de condomínios com lotes à beira de lago reúne mini-perfis e tabela comparativa.
2. As quatro peças de qualquer tabela de parcelamento
Cada empreendimento monta a sua tabela, mas quase todas usam as mesmas quatro peças. Quem sabe nomear as quatro consegue comparar dois condomínios que, à primeira vista, parecem incomparáveis.
Entrada (ato)
É o que se paga para assinar. Nas tabelas dos condomínios fechados do litoral norte gaúcho a entrada fica entre 10% e 20% do valor, e o desenho mais comum são 10% divididos em ato, 30 e 60 dias. A ORIGEM Xangri-Lá cobra 10% no ato mais 5% em 30 dias e 5% em 60 dias; o Navagio Life Homes, de Capão da Canoa, pede 15% no mesmo formato de três vezes. É a parcela que precisa estar em caixa agora, e ela filtra quem entra.
Reforços
São parcelas grandes em datas fixas, anuais na maioria das tabelas da região e semestrais em algumas. Encurtam o prazo e derrubam o valor da mensal, e podem concentrar bastante saldo: na ORIGEM Xangri-Lá são oito reforços de 5%, ou seja, 40% do valor do imóvel fora das mensais. O Brávia Marina & Beach Club, em Maquiné, chega a quatorze reforços anuais. Quem tem renda linear sente esses meses.
Parcelas mensais
Carregam o resto do saldo, de algumas dezenas a mais de cem. O Royal Lake, em Xangri-Lá, parcela em até 60 vezes; o Enseada Lagoa dos Quadros tem 72 mensais além dos reforços; a ORIGEM Xangri-Lá, 89 mensais de 0,45% cada; o Navagio Life Homes, até 95 nas casas térreas e 71 nos sobrados. Prazo maior significa mensal menor e mais tempo exposto ao índice.
Índice de reajuste
Durante a obra o saldo é corrigido por um índice de construção, quase sempre o INCC-M da FGV. Depois da entrega o indexador muda em boa parte dos contratos: o Cyano Private Resort passa para o IGP-M; o Mônaco Grand Marina e o Enseada Lagoa dos Quadros passam para o IPCA. Confirme qual índice vale em cada fase, porque os três se comportam de forma bem diferente, como mostra o item 4.
3. Estruturas reais praticadas no litoral norte gaúcho
Tabelas de verdade explicam melhor que definição. Os cinco condomínios abaixo são todos de lote, todos em construção e todos vendem direto. Os percentuais e prazos vêm da estrutura de pagamento registrada de cada empreendimento; os valores em reais ficam na tabela vigente, que a equipe de atendimento envia.
| Condomínio | Cidade | Estrutura de pagamento | Reajuste |
|---|---|---|---|
| Brávia Marina & Beach Club | Maquiné | 10% no ato, quatorze reforços anuais e saldo em 36 parcelas fixas, 72 corrigidas pelo INCC ou 180 a IPCA mais 8,9% ao ano. Desconto de 10% à vista, 6,66% em até 12 vezes e 3,33% em até 24 vezes | INCC ou IPCA, conforme o plano |
| Mônaco Grand Marina | Maquiné | Ato de cerca de 10%, reforços de entrada em 30 e 60 dias, seis reforços anuais e 70 mensais | INCC-M/FGV na obra, IPCA após a entrega |
| Enseada Lagoa dos Quadros | Capão da Canoa | Ato, seis reforços anuais e 72 mensais sem juros, com vencimento no dia 15 ou 25 | INCC-M até a entrega, IPCA após |
| Cyano Private Resort | Osório (Atlântida Sul) | Até 72 vezes direto, com reforços semestrais em junho e dezembro e mensais no dia 10 ou 25; 10% de desconto à vista | INCC-M/FGV na obra, IGP-M após |
| Royal Lake | Xangri-Lá | Entrada de 10% e saldo em até 60 vezes | Conforme tabela vigente |
Casa em condomínio fechado usa a mesma mecânica com prazos próprios. A ORIGEM Xangri-Lá trabalha com 10% de ato, 5% em 30 dias, 5% em 60 dias, oito reforços de 5% e 89 mensais de 0,45%, com vencimento no dia 10 e reajuste pelo INCC-M/FGV. O Scenario Design Resort, também de Capão da Canoa, pede 10% no ato e leva o saldo a até 72 vezes na Fase 1 ou até 84 na Fase 2. O Navagio Life Homes divide 15% de entrada em ato, 30 e 60 dias, soma seis reforços anuais e fecha em até 95 mensais nas casas térreas ou 71 nos sobrados.
A dispersão do quadro é o ponto. Há plano curto com mensal alta, plano longo com mensal baixa e correção acumulada maior, e plano com peso grande em reforço. O que decide é o seu calendário de caixa: renda com picos, como bônus, safra ou distribuição de lucros, conversa com reforço; renda linear conversa com mensal estável.
Uma coisa que a tabela não diz sozinha: ela tem prazo. O material oficial do Verano Xangri-Lá, em Xangri-Lá, já acumula seis versões da tabela de vendas, cada uma com a sua estrutura e a sua data de validade. Estrutura lida numa versão antiga vira informação errada na seguinte, então o que vale é sempre a tabela vigente na data em que você assina.
4. Como o INCC entra na conta
O INCC, Índice Nacional de Custo da Construção, é apurado pela Fundação Getúlio Vargas e mede material, mão de obra e equipamento de obra residencial. Na versão INCC-M, é o indexador padrão do saldo devedor durante a fase de obra em praticamente todo contrato de lote da região.
A lógica é direta: enquanto o condomínio é construído, o custo da incorporadora sobe com a construção civil, e o índice repassa essa variação ao saldo de quem comprou. O comprador assume o risco de custo da obra em troca de entrar antes de ela ficar pronta.
O patamar de 2026 dá para dimensionar. Na divulgação de 28 de julho de 2026, a FGV registrou INCC-M de 0,62% em julho e 6,40% em doze meses, contra 0,85% no mês anterior e 7,43% nos doze meses encerrados em julho de 2025. O índice desacelerou cerca de um ponto percentual em um ano. Se esse ritmo de doze meses se repetisse por oito anos, a correção acumulada sobre o saldo passaria de 60%. É essa conta, e não a parcela do primeiro mês, que descreve o desembolso.
A troca de indexador depois da entrega muda a conta de novo, e muda bastante. Na mesma leva de julho de 2026, a FGV divulgou IGP-M de -1,16% no mês e 2,76% em doze meses: menos da metade do INCC-M no mesmo período. O IGP-M carrega preços no atacado e combustíveis, então oscila muito mais nas duas direções. Contrato que migra para IGP-M no pós-obra tem um comportamento de dívida diferente de contrato que migra para IPCA.
5. Quando o plano direto cobra juro
"Sem juros" aparece em muita peça de venda e vale para boa parte das tabelas, mas não para todas. No Brávia Marina & Beach Club a mesma tabela oferece 36 parcelas fixas, 72 parcelas corrigidas pelo INCC e 180 parcelas a IPCA mais 8,9% ao ano. As duas primeiras linhas repõem inflação. A terceira cobra juro, escrito com todas as letras.
A diferença é grande e costuma sumir no meio da conversa. Correção por índice ajusta o saldo pela variação de um preço observado, e quem compra continua devendo o mesmo valor real. Juro contratual acrescenta custo ao saldo, e quem compra devolve mais do que tomou em termos reais. O desconto à vista precifica exatamente isso: o próprio Brávia dá 10% para pagamento à vista, 6,66% em até 12 vezes e 3,33% em até 24 vezes, uma leitura direta de quanto o prazo vale para a incorporadora.
A pergunta ao atendimento é curta: além do índice, tem taxa? Se tiver, qual, em que plano e por qual sistema de amortização. Um plano de 180 parcelas com juro embutido e um de 36 sem juro são produtos diferentes, ainda que os dois sejam vendidos sob o mesmo nome.
6. Direto com a incorporadora e financiamento bancário
Os dois caminhos raramente competem: atuam em fases diferentes do mesmo imóvel, como detalha o guia de financiamento direto com a incorporadora vs financiamento bancário.
| Critério | Direto com a incorporadora | Financiamento bancário |
|---|---|---|
| Quando se aplica | Durante a obra, no lote em implantação | Em regra após a entrega, sobre imóvel pronto |
| Aprovação | Simples, sem análise bancária pesada | Análise de crédito, renda e garantias |
| Custo do dinheiro | Correção por índice na maioria das tabelas; juro contratual explícito em alguns planos longos | Juros do contrato mais correção |
| Prazo típico | De 36 a 180 parcelas, conforme a tabela e o plano | Até 360 meses em alguns programas |
| Garantia | O próprio lote, conforme contrato e registro | Alienação fiduciária do imóvel |
| Uso comum no litoral | Compra do lote em condomínio fechado | Quitar saldo na entrega ou comprar imóvel pronto |
Boa parte dos compradores usa os dois em sequência: entra no lote com parcelamento direto durante a obra e, na entrega, contrata financiamento bancário para quitar o saldo remanescente sobre um imóvel que já tem infraestrutura pronta. Outros levam o direto até o fim. Quem tem o capital disponível ainda tem a terceira porta, o desconto à vista, que no Cyano Private Resort e no Brávia Marina & Beach Club é de 10%.
7. O que acontece se o comprador desistir
Poucos leem a cláusula de distrato antes de assinar, e é ali que o dinheiro aparece se o plano der errado. A Lei 13.786, de 27 de dezembro de 2018, fixou regras para isso e criou dois regimes distintos, conforme o registro do empreendimento. O contrato tem que dizer qual dos dois rege a sua compra.
No regime do parcelamento do solo urbano, a Lei 6.766/1979 ganhou o art. 32-A: a vendedora pode reter até 10% do valor atualizado do contrato a título de cláusula penal e despesas administrativas, mais até 0,75% do valor atualizado por mês de fruição do imóvel, e devolve o restante em até doze parcelas mensais.
No regime de incorporação, a Lei 4.591/1964 ganhou o art. 67-A: a retenção chega a 25% do que foi pago e sobe para 50% quando o empreendimento está sob patrimônio de afetação, com devolução em até 180 dias do distrato no primeiro caso e em até 30 dias da expedição do habite-se no segundo. Os dois regimes convivem no mesmo folheto de vendas e têm consequências financeiras bem diferentes.
8. Checklist antes de assinar
Sete conferências que cabem numa conversa com o atendimento e resolvem a maior parte das surpresas:
- A tabela é a vigente? Peça a versão com data. O material oficial de um mesmo condomínio pode acumular meia dúzia de versões, e a estrutura muda entre elas.
- Além do índice, tem taxa? Pergunte plano a plano. No Brávia Marina & Beach Club, 36 e 72 parcelas não têm juro e 180 parcelas têm 8,9% ao ano.
- Qual índice em cada fase? INCC-M até a entrega é quase regra; o que vem depois varia. IGP-M no Cyano Private Resort, IPCA no Mônaco Grand Marina e no Enseada Lagoa dos Quadros.
- Quando caem os reforços, e de quanto são? Marque no calendário. No Enseada Lagoa dos Quadros os seis reforços anuais vencem em dezembro, de 2026 a 2031. Confira se o caixa aguenta reforço e mensal no mesmo mês.
- Quanto sai nos primeiros 60 dias? Some o ato às parcelas de 30 e 60 dias. É o capital próprio que precisa existir agora, e vai de 10% a 20% do valor conforme o empreendimento.
- Qual regime de distrato rege o contrato? O do art. 32-A da Lei 6.766/1979 ou o do art. 67-A da Lei 4.591/1964. A diferença entre reter 10% e reter 25% ou 50% está escrita numa cláusula só.
- Cadê os documentos de aprovação, com número e data? O Enseada Lagoa dos Quadros, por exemplo, tem Decreto de Aprovação nº 206, de 16/12/2025, e Licença de Instalação nº 097/2025, ambos de Capão da Canoa. Documento com número e data confere; documento descrito de forma genérica não.
Perguntas frequentes
O que é financiamento direto com a incorporadora?
É a compra parcelada do lote feita com a própria empresa que desenvolve o condomínio fechado, sem banco no meio. A incorporadora carrega o saldo, em geral com entrada no ato, reforços anuais ou semestrais e dezenas de parcelas mensais. Não há análise de crédito nos moldes do Sistema Financeiro da Habitação, e o saldo é corrigido por um índice de construção, normalmente o INCC-M/FGV durante a obra. Alguns planos longos somam juro contratual a esse índice, então vale perguntar plano a plano. É o modelo mais comum nos condomínios fechados de lote do litoral norte gaúcho.
Quanto costuma ser a entrada no parcelamento direto de um lote?
Varia conforme a tabela do empreendimento. Nos condomínios fechados do litoral norte gaúcho a entrada fica entre 10% e 20% do valor, paga no ato ou diluída em três vezes (ato mais 30 e 60 dias). A ORIGEM Xangri-Lá usa 10% no ato mais 5% em 30 dias e 5% em 60 dias; o Navagio Life Homes pede 15% no mesmo formato; o Brávia Marina & Beach Club e o Royal Lake trabalham com 10%. As condições exatas constam na tabela vigente de cada condomínio.
O que são os reforços nas parcelas?
Reforços são parcelas maiores que entram em datas fixas, anuais na maioria das tabelas da região e semestrais em algumas. Servem para encurtar o prazo e reduzir o valor das mensais, e podem concentrar bastante saldo: na ORIGEM Xangri-Lá são oito reforços de 5%, ou 40% do valor fora das mensais, e o Brávia Marina & Beach Club chega a quatorze reforços anuais. Quem compra precisa planejar o caixa para esses meses, porque o reforço pesa várias vezes uma mensal.
Como o INCC afeta as parcelas do financiamento direto?
Durante a obra, o saldo devedor e as parcelas são corrigidos mensalmente pelo INCC-M/FGV, índice que mede o custo da construção. Na divulgação de 28 de julho de 2026, a FGV registrou INCC-M de 0,62% no mês e 6,40% em doze meses, contra 7,43% nos doze meses encerrados em julho de 2025. É reajuste que repõe a inflação setorial da construção, não taxa de financiamento. Depois da entrega, muitos contratos migram para IGP-M ou IPCA, e a diferença é grande: o IGP-M acumulava 2,76% em doze meses na leitura de julho de 2026.
Financiamento direto sempre é sem juros?
Não. Na maior parte das tabelas do litoral norte gaúcho o saldo só é corrigido por índice, sem taxa de juro. Mas há planos longos com juro contratual explícito: no Brávia Marina & Beach Club, em Maquiné, a opção de 180 parcelas é corrigida pelo IPCA mais 8,9% ao ano, enquanto as opções de 36 e 72 parcelas não têm taxa. Peça a estrutura de cada plano por escrito e confirme se há taxa, qual o sistema de amortização e sobre qual saldo ela incide.
O que acontece se eu desistir da compra depois de assinar?
A Lei 13.786, de 27 de dezembro de 2018, criou dois regimes. No parcelamento do solo urbano (art. 32-A da Lei 6.766/1979), a vendedora retém até 10% do valor atualizado do contrato a título de cláusula penal e despesas administrativas, mais até 0,75% do valor atualizado por mês de fruição, e devolve o restante em até doze parcelas mensais. Na incorporação (art. 67-A da Lei 4.591/1964), a retenção vai a 25% do que foi pago, ou 50% sob patrimônio de afetação, com devolução em até 180 dias do distrato ou em até 30 dias do habite-se. O contrato precisa indicar qual regime se aplica.